

Конец года на крипторынке: анализ факторов давления и сезонных эффектов
В конце 2025 года крипторынок входит в традиционно малоликвидный праздничный период на фоне макроэкономической переоценки, при которой слабые данные всё реже воспринимаются как позитивный сигнал для риск-активов. Как следует из обзора Binance Research, внимание инвесторов смещается от ожиданий снижения ставок к оценке рисков замедления экономического роста, что усиливает давление на активы с высокой волатильностью.
Разнонаправленная динамика активов
Рыночная структура последних недель демонстрирует расхождение между криптоактивами и рядом традиционных классов активов. На фоне роста золота и серебра цифровые активы теряют позиции, что указывает на перераспределение риска внутри глобальных портфелей.
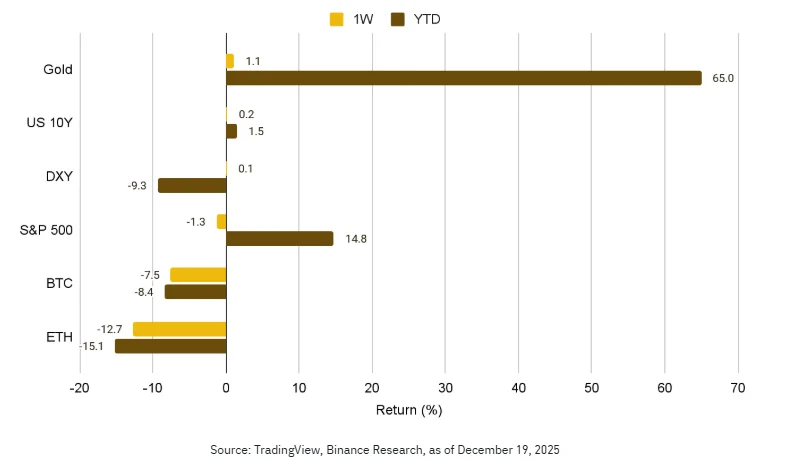
Рисунок 1: Показатели за неделю и с начала года – криптовалюты и глобальные рыночные активы.
Снижение совокупной капитализации крипторынка ниже $3 трлн отражает ухудшение условий ликвидности, которое усиливается в период сезонного снижения торговой активности.
Макроэкономический фон и изменение рыночной логики
Опубликованные в декабре данные по рынку труда, инфляции и деловой активности в США формируют картину замедления, при которой смягчение денежно-кредитной политики перестаёт быть достаточным компенсатором для рисковых активов. В таких условиях рынок всё чаще оценивает вероятность устойчивого снижения темпов роста, а не скорость будущих снижений ставок.
Для крипторынка подобное смещение означает ослабление внешней макроподдержки, поскольку динамика цифровых активов в значительной степени зависит от притока ликвидности.
Ликвидность и календарные факторы
Завершение сезона корпоративных байбеков в США приводит к исчезновению системного спроса на фондовом рынке, что снижает его глубину и усиливает волатильность. Дополнительное влияние оказывает экспирация деривативных контрактов, которая традиционно сопровождается сокращением открытых позиций и повышенной осторожностью со стороны институциональных инвесторов.
В совокупности эти факторы формируют среду, в которой ценовые движения усиливаются даже при отсутствии сильных новостных триггеров.
Регуляторная неопределённость
Отложенное рассмотрение законопроекта о структуре крипторынка США продолжает оказывать давление на сектор, поскольку ожидания ускоренного формирования регуляторной базы не реализуются в краткосрочной перспективе. В результате часть капитала, ранее ориентированного на регуляторный прогресс, была выведена с рынка.
Ончейн-картина: давление предложения без розничной паники
Анализ ончейн-данных показывает, что текущая коррекция не носит характера массового выхода розничных инвесторов. Основной вклад в давление предложения вносит сокращение позиций со стороны крупных держателей биткоина, тогда как сегмент мелких адресов демонстрирует относительную устойчивость.
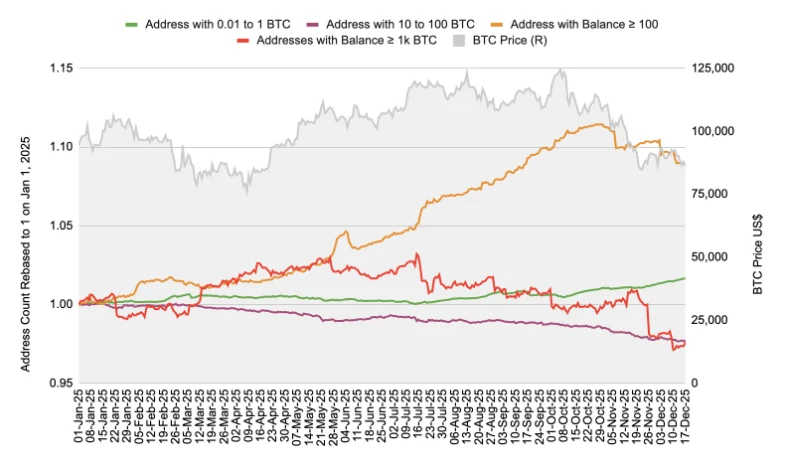
Рисунок 2: Количество крупных держателей акций сокращается быстрее, чем количество мелких
Внутренняя структура крипторынка
Ethereum и большинство альткоинов демонстрируют более слабую динамику по сравнению с биткоином, что отражает сокращение спроса на более рискованные сегменты рынка. На этом фоне выделяются потоки в спотовые ETF на Solana и XRP, которые продолжают привлекать капитал, несмотря на общее ухудшение рыночной конъюнктуры.
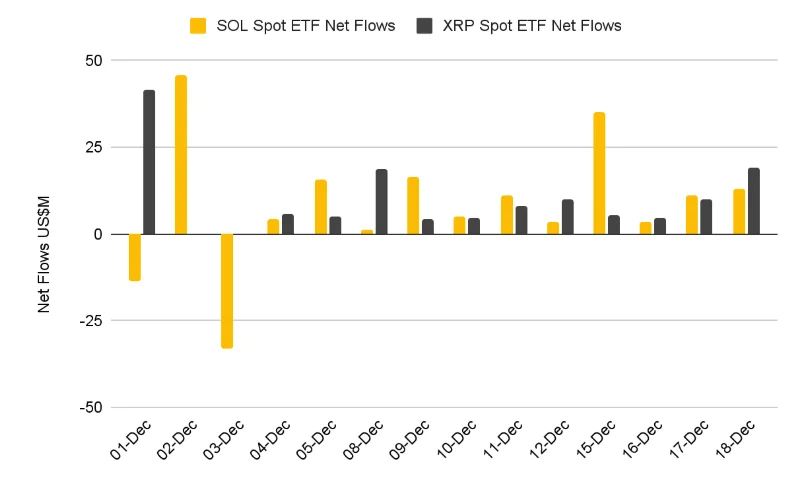
Рисунок 3: SOL и XRP продолжают привлекать американские инвестиции.
Для оценки годовой динамики цифровых активов используется индексированный подход.
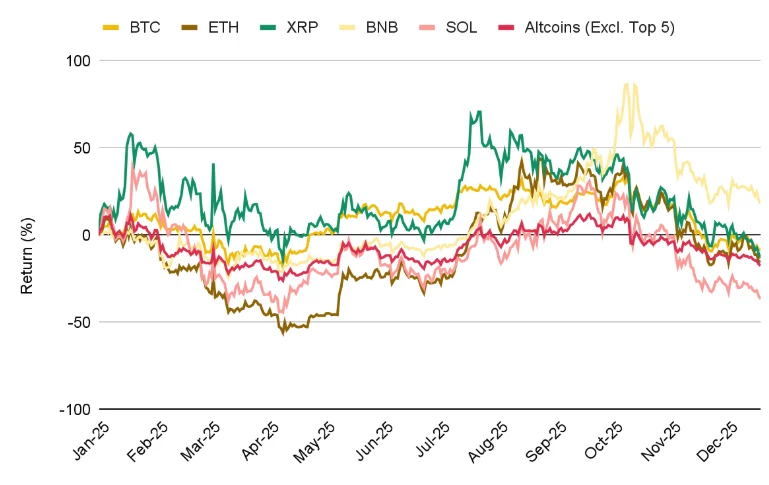
Рисунок 4: Показатели доходности индексированных фондов с начала года – основные цифровые активы
Баланс спроса и предложения на биржах
Соотношение балансов биткоина и стейблкоинов на централизованных биржах стабилизировалось, что указывает на формирование краткосрочного равновесия между покупателями и продавцами. Данный показатель не подтверждает сценарий ускоренной капитуляции.
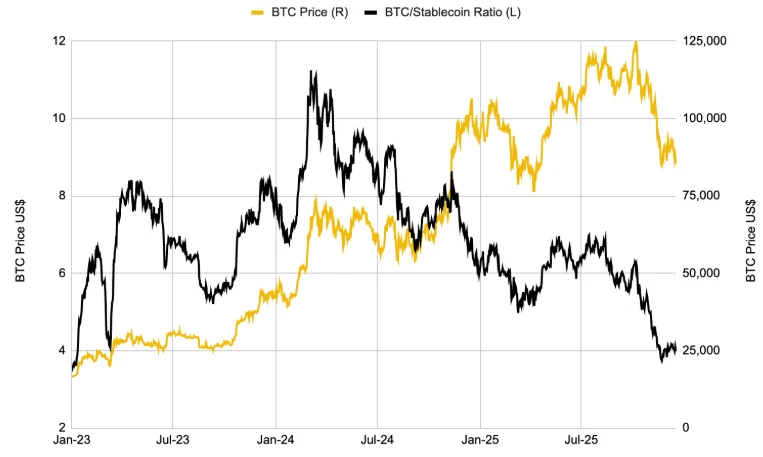
Рисунок 5: Соотношение BTC/стейблкоин стабилизировалось.
Глобальные рынки и корреляции
В условиях пониженной ликвидности влияние глобального риск-фона на криптоактивы усиливается, несмотря на периоды ослабления корреляции. Динамика акций, валют и облигаций формирует макрорамку, внутри которой цифровые активы остаются чувствительными к изменениям ожиданий.
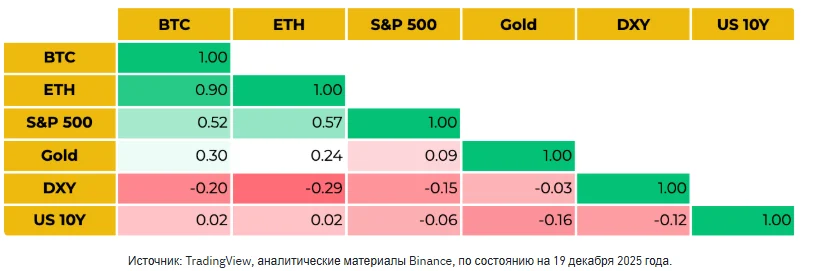
Рисунок 6: Матрица корреляции BTC за 2 месяца (по сравнению с ETH, S&P 500, золотом, DXY, 10-летней облигацией США)
Сезонность и начало года
Исторические данные указывают на положительную динамику биткоина в предрождественский период и восстановление в январе, однако текущая макроэкономическая и структурная конфигурация снижает предсказуемость этого паттерна. Реализация сезонного эффекта будет зависеть от скорости возвращения ликвидности и поведения крупных участников рынка.
Вывод
Текущая фаза крипторынка характеризуется переходом от реакции на отдельные макросигналы к более комплексной оценке рисков. Сезонное сокращение ликвидности, замедление экономического роста и сохраняющаяся регуляторная неопределённость формируют среду, в которой устойчивость возможного восстановления в начале года будет определяться структурными потоками капитала, а не статистическими сезонными закономерностями.