


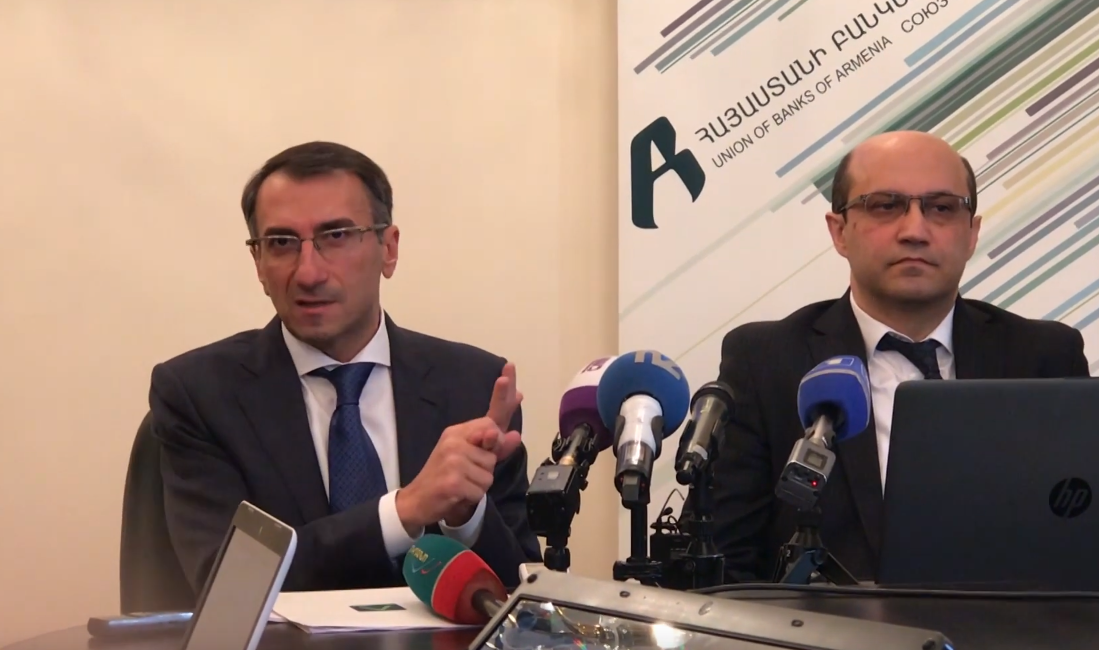
ՀԲՄ գործադիր տնօրեն․ 2018թ․-ին բանկային համակարգում արձանագրվել է 78․7% շահութաբերություն
«2018թ․-ը հաջողված էր բանկային համակարգի համար։2018թ․ բանկերի շահույթը կազմել է 62․2 մլրդ դրամ, որը 2017թ․-ի համեմատ աճ է գրանցել 27․4 մլրդ դրամով կամ 78․7%-ով»,—երեկ՝ մարտի 19-ին, լրագրողների հետ ասուլիսի ժամանակ հայտարարեց Հայաստանի բանկերի միության գործադիր տնօրեն Սեյրան Սարգսյանը։
ՀՊՄ գործադիր տնօրենը լրագրողների ուշադրությունը հրավիրեց այն հանգամանքի վրա, որ բանկի շահութաբերության աստիճանը չպետք է գնահատվի շահույթի բացարձակ մեծությամբ։ Այդ համեմատությունը իրականացվում է բանկի սեփականատերերի կողմից ներդրված կապիտալի վերադարձելիության տոկոսադրույքով, որը այժմ կազմում է 8․36%։ Այս գործակիցը շատ զարգացած երկրներում որակապես ավելի լուրջ սպասումներ է ենթադրում ներդրոների կողմից, որին առայժմ բանկերի գրավչության տեսանկյունից մենք չենք տիրապետում, ուստի դեռևս աճելու և ավելիին ձգտելու կարիք կա։
Խոսելով կապիտալիզացիայի գործակիցներից՝ նշվեց, որ Ընդհանուր կապիտալ/ Ակտիվներ հարաբերությունը կազմում է 15․5%, իսկ Ընդանուր կապիտալ/ Պարտավորություններ հարաբերությունը՝ 18․4%։ Սրանք այն ցուցանիշներն են, որոնք մեզ հիմք են տալիս հայտարարել, որ մեր բանկային համակարգը կապիտալիզացված է, որ մենք ուժեղ և ամուր ենք և կարող են հաղթահարել ցանկացած ճգնաժամային իրավիճակ։ Ի տարբերություն շատ եվրոպական երկրների բանկերի՝ Հայաստանում կապիտալիզացիայի նորմատիվը շատ ավելի բարձր է և կազմում է 12%՝ հաշվի առնելով մի շարք համակարգային ռիսկեր և գործունեության առանձնահատկություններ։
Ինչ վերաբերում է Վարկեր/ՀՆԱ հարաբերակցությանը, 2018թ․-ին 2011թ․-ի համեմատությամբ 35․4%-ից աճել է մինչև 54․1%, որը փաստում է այս տարիների ընթացքում բանկային գործունեության միջնորդական գործունեության զարգացման մասին։ Իսկ Ավանդներ/ՀՆԱ հարաբերակցությունը, որտեղ թեև 2011թ․-ի համեմատ 2018թ․-ին գրանցվել է 22% աճ՝ 25․7%-ից հասնելով 47․7%, զիջում է իր մեծությամբ շատ զարգացած երկրներում արձանագրված այդ ցուցանիշին, որտեղ Ավանդներ/ՀՆԱ հարաբերակցությունը կարող է անգամ հատել 100%-ի սահմանը։ Հարց է առաջանում, թե ինչու այն մարդիկ, ովքեր ունեն իրենց ՀՆԱ-ից ավել խնայողություններ, չեն ներդրում իրենց փողերը։ Այս երևույթը բացատրվում է նրանով, որ կա բնակչության մի ստվար զանգված, որը չունի գործարարի կամ ներդրողի ջիղը և նախընտրում է իր խնայողությունները ներդնել պակաս ռիսկային, բայց նաև ցածր եկամտաբերությամբ բիզնեսներում, ինչպիսիք են բանկային ավանդները։ Այդուհանդերձ, անգամ Ավանդներ/ՀՆԱ հարաբերակցության նման ցուցանիշի դեպքում Վարկեր/ՀՆԱ հարաբերակցությունը շատ ավեի բարձր է։