

Նորիկ Նազարյան. «Գյուղվարկերի սուբսիդավորումն օգնում է կանխել արտագաղթը»
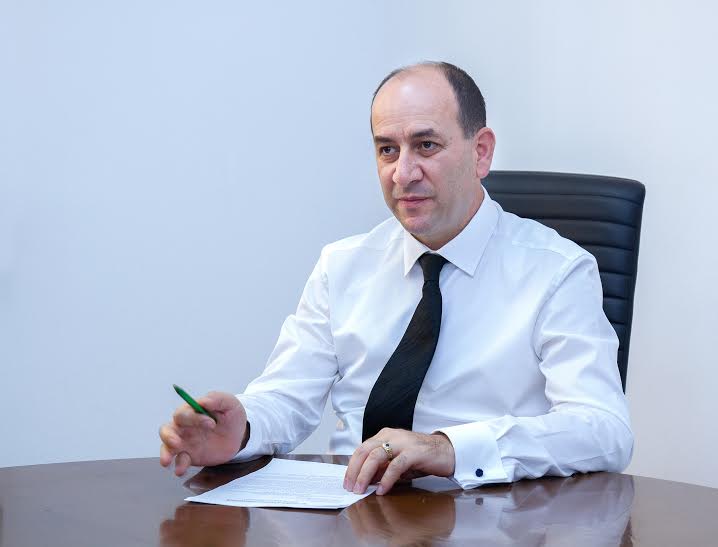
Մայիսի 14-ին կառավարությունը հայտարարեց, որ շարունակելու է գյուղատնտեսության ոլորտին տրամադրվող վարկերի տոկոսադրույքի սուբսիդավորման ծրագիրը և այս տարի բոլոր գյուղվարկերը սուբսիդավորելու է 6 տոկոսով՝ մինչ այս սահմանված 4 տոկոս և 6 տոկոս տարբերակված սուբսիդավորման փոխարեն: Բացի այդ, այս տարի գյուղատնտեսության վարկավորման համար լրացուցիչ 10 մլրդ դրամ կտրամադրվի պետբյուջեից: Հաշվի առնելով, որ մատչելի տոկոսադրույքներով վարկերի ծրագրի շուրջ 95%-ն իրականացնում է Ակբա Կրեդիտ Ագրիկոլ Բանկը, «Բիզնես 24»-ը սուբսիդավորման ծրագրի ներկայիս ընթացքի, ինչպես նաև կառավարության կողմից հայտարարված փոփոխությունների մասին զրուցել է Բանկի Գլխավոր գործադիր տնօրենի տեղակալ, վարկային տնօրեն Նորիկ Նազարյանի հետ:
– Պրն. Նազարյան, ինչպե՞ս կգնահատեք գյուղացիական տնտեսությունների ներգրավվածությունը մատչելի տոկոսադրույքներով վարկերի տրամադրման այս ծրագրին, որն իրականացվում է արդեն 5 տարի: Ի՞նչ ազդեցություն կարող է ունենալ կառավարության կողմից ընդունած որոշումը՝ հատկացնել լրացուցիչ գումար և սուբսիդավորումը իրականացնել համատարած 6 տոկոսին համարժեք մասով:
– Ֆերմերային տնտեսությունների շրջանում այս վարկատեսակն ունի մեծ պահանջարկ, և նոր փոփոխությունների հետ կապված արձագանքները բավականին դրական են: Իհարկե, մինչ փոփոխությունն էլ այս վարկերը, կարելի է ասել, բավականին մատչելի էին, իսկ ևս 2%-ով սուբսիդավորումը վարկատեսակը դարձնում է առավել մատչելի և պահանջված: Ծրագիրն, ընդհանուր առմամբ, կարևոր նշանակություն ունի մեր տնտեսության համար: Ես վստահ եմ, որ այն օգնում է կանխել արտագաղթը: Մատչելի վարկային միջոցները հնարավորություն են տալիս գյուղացուն նվիրվել հողին: Ծրագրի հետ կապված միակ խնդիրն այն է, որ ամբողջ պահանջարկը բավարարելն անհնար է: Սրանով է պայմանավորված, որ կառավարությունը ընդունեց լրացուցիչ գումար հատկացնելու որոշումը: Մենք նախատեսում ենք այս լրացուցիչ 10 մլրդ դրամից շուրջ 3 մլրդ դրամը տեղաբաշխել մինչև հուլիս ամսվա վերջ, մնացյալ 7 մլրդ դրամը՝ մինչև տարեվերջ:
– Հատկացվող վարկի առավելագույն շեմը 3 մլն դրամ է, մարման ժամկետը՝ 2 տարի: Փաստացի որքա՞ն է կազմում տրամադրվող վարկերի միջին գումարը: Արդյո՞ք վարկի սահմանաչափը և ժամկետները չեն առաջացնում դժգոհություններ:
– Առավելագույն 3 մլն դրամ սահմանաչափը թույլ է տալիս ծածկել փոքր ֆերմերային տնտեսությունների պահանջարկը կարճաժամկետ վարկային միջոցների նկատմամբ: Ծրագրի շրջանակներում տրամադրվող վարկերի շուրջ 90%-ը ուղղվում է շրջանառու միջոցների ձեռքբերմանն ու ընթացիկ այլ ծախսերի կատարմանը: Գյուղացիական տնտեսություններին, իհարկե, անհրաժեշտ են ոչ միայն կարճաժամկետ, այլև երկարաժամկետ մատչելի վարկային միջոցներ, որոնք հնարավորություն կտան իրականացնելու նաև ներդրումային ծրագրեր: Բայց, քանի որ ծրագրով տրամադրվող վարկերը կարճաժամկետ են, դրանք օգտագործվում են առավելապես շրջանառու միջոցների ձեռքբերման համար: Ինչ վերաբերում է գյուղվարկերի տոկոսադրույքի սուբսիդավորման ծրագրով տրամադրվող վարկերի միջին գումարին, ապա այս տարվա համար այն կազմում է 650 հազար դրամ: Նախորդ տարի 940 հազար դրամ էր: Այս տարի ցուցանիշն ավելի փոքր է, քանի որ ծրագրի շրջանակում մեզ հատկացված գումարը, 2014 թվականի համեմատ, 2 մլրդ դրամով պակաս էր և կազմում էր մոտ 5 մլրդ դրամ: Քանի որ պահանջարկը մեծ էր, հնարավորինս շատ ֆերմերային տնտեսություններ ներգրավելու նպատակով բանկը կրճատեց տրամադրվող վարկերի միջին չափը:
– Ծրագրով տրամադրվող վարկերի պայմանների ի՞նչ փոփոխություններ են անհրաժեշտ, որպեսզի բավարարվի ամբողջական պահանջարկը և դրական ազդեցությունն ավելի զգալի լինի:
– Ծրագրում փոփոխությունները կապված են մեր կառավարության հնարավորությունների հետ: Լավ կլիներ, եթե երկարաձգվեին վարկերի տրամադրման ժամկետները: Սա հնարավորություն կտար գյուղացիական տնտեսություններին առավել մեծ վստահությամբ իրականացնել ներդրումային ծրագրեր: Տոկոսադրույքի առումով կարող եմ ասել, որ այն շատ մատչելի է: Ընդհանուր առմամբ, այս վարկատեսակը շուկայում ամենամատչելին է: Տրամադրվող գումարի չափի հետ կապված, կարծում եմ՝ եթե շեմը լիներ ավելի բարձր, մեծ թվով գյուղացիական տնտեսություններ, այդ թվում նաև խոշոր ֆերմային տնտեսությունները կարող էին օգտվել այս մատչելի վարկային միջոցներից:
– Որքա՞ն է կազմում ծրագրով տրամադրվող վարկերը մասնաաժինը բանկի կողմից գյուղատնտեսությանը տրամադրվող վարկերի ընդհանուր ծավալում:
– Սուբսիդավորման ծրագրով տրամադրված վարկերի ընդհանուր պորտֆելը կազմում է 17 մլրդ դրամ: Կանխատեսում ենք, որ մեկ ամիս հետո ցուցանիշը կգերազանցի 20 մլրդ դրամը: Բանկի ընդհանուր գյուղատնտեսական վարկերի պորտֆելում սուբսիդավորման ծրագրով տրամադրված վարկերի մասնաբաժինը կազմում է մոտ 24%:
– Որքա՞ն է կազմում բանկի չաշխատող ակտիվների ընդհանուր ծավալում գյուղատնտեսական վարկերի տեսակարար կշիռը:
– Գյուղացիական տնտեսությունները մեր ամենապարտաճանաչ վարկառուներն են: Բանկի չաշխատող վարկային պորտֆելում գյուղվարկերի մասնաբաժինը կազմում է 3.3%, ինչը գնահատվում է որպես թույլ ռիսկային:
– Գյուղատնտեսության վարկավորման ոլորտում կարևորագույն խնդիրներից մեկը գյուղացիական տնտեսությունների ֆինանսական գրագիտության պակասն է. վարկային պայմանագիրը մանրամասն չկարդալու, պայմաններին ամողջությամբ տեղեկացված չլինելու պատճառով գյուղացիները ժամանակին չեն կարողանում կատարել իրենց պարտավորությունները և արդյունքում հայտնվում են դատարաններում: Ո՞ր է բանկի մոտեցումը այս հարցում:
– Մեր բանկում սպասարկվող գյուղացիական տնտեսությունների մասով այնքան էլ համաձայն չեմ, որ կա ֆինանսական գրագիտության պակաս: 1996 թվականից մենք աշխատում ենք գյուղացիական տնտեսությունների հետ, և այսօր մեզ մոտ բանկ – գյուղացի հարաբերությունները բավականին բարձր մակարդակի վրա են: Մինչ վարկի տրամադրումը հանդիպումներ են տեղի ունենում գյուղացիական տնտեսությունների հետ, նոր վարկատեսակի ներդրման կամ վարկերի պայմանների փոփոխման հետ կապված քննարկումներ են կազմակերպվում գյուղացիական փոխօգնության միավորումների հետ: Գյուղերում դատական գործընթացներ մենք սկսում ենք ամենածայրահեղ դեպքում: Եթե գյուղացին ունի վարկի մարման հետ կապված խնդիրներ, մենք փորձում ենք ցուցաբերել անհատական մոտեցում և կնքել լրացուցիչ պայմանագիր՝ տրամադրելով վարկի մարման նոր ժամկետներ: Այս կերպ աշխատելն ավելի արդյունավետ է: Տարիների համագործակցության արդյունքում մեր բանկի և գյուղացու միջև ձևավորվել են վստահելի հարաբերություններ: