

ԱՄՆ սպառողների 60%-ն օգտագործում է P2P հավելվածներ՝ հաշիվները վճարելու համար
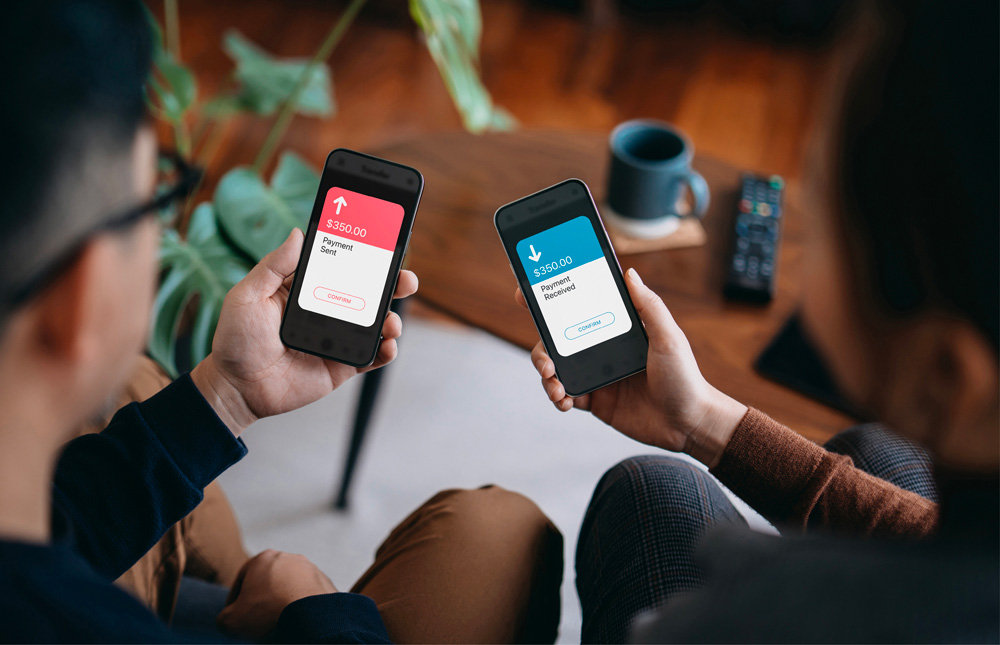
Peer-to-peer (P2P) վճարային հարթակները ժողովրդականություն են ձեռք բերել, հատկապես երիտասարդ սպառողների շրջանում, ովքեր գնահատում են արագ և առանց դժվարությունների գործարքները:
Այնուամենայնիվ, ժողովրդականության աճի հետ մեկտեղ, դրանք բախվում են օգտագործողների հարմարավետությունը հավասարակշռելու և կարգավորող չափանիշներին համապատասխանելու և խարդախությունը կանխելու անհրաժեշտության հետ:
PYMNTS Intelligence-ի զեկույցում՝ «Հավասարակիցների ճնշում. հավասարակշռելով հարմարավետությունը P2P վճարումների համապատասխանությամբ», պարզում է, որ այս հաշվեկշիռը մարտահրավեր է դարձել ֆինտեխ ընկերությունների համար, ովքեր ցանկանում են պահպանել աճն ու վստահությունը P2P վճարումների շուկայում:
Երիտասարդ սպառողների շրջանում P2P վճարումների ժողովրդականության աճ
P2P վճարումների գրավչությունը հատկապես ուժեղ է միլենիալների և Z սերնդի շրջանում: Այս խմբերին ավելի շատ գրավում են թվային վճարումները և դրանց օգտագործումը առցանց և խանութներում գնումներ կատարելու համար: Զեկույցի համաձայն՝ 18-25 տարեկան սպառողների 53%-ը և 26-41 տարեկան սպառողների կեսն ավելի հավանական է, որ օգտվեն P2P հավելվածներից՝ տնտեսական ճնշումների, օրինակ՝ գնաճի պատճառով: Արդյունքում Zelle-ի նման հարթակներն աճել են 27%-ով։ Ավանդական վարկային և դեբետային վճարումները, ընդհակառակը, աճել են 3%-ով։
Օգտատերերի թվի աճը հանգեցրել է սուպեր հավելվածների տենդենցի առաջացմանը, որտեղ ընկերությունները ինտեգրում են P2P վճարումները իրենց առաջարկած ծառայությունների մեջ: Օրինակ՝ X սոցիալական հարթակը և ազդեցիկ մարքեթինգային հարթակ Lydia-ն արդեն ինտեգրվել են կամ պատրաստվում են ինտեգրել վճարային ծառայություններն իրենց արտադրանքի էկոհամակարգերում: Զեկույցի համաձայն՝ սպառողների 70%-ը, հատկապես բարձր եկամուտներ ունեցողները, հետաքրքրություն են հայտնել սուպեր հավելվածների օգտագործման նկատմամբ։
Հաճախորդների սպասումների բավարարման հետ կապված խնդիրներ
Չնայած P2P վճարումների հանրաճանաչությանը, այս ծառայություններից սպառողների գոհունակությունը համընդհանուր չէ: P2P հարթակները փորձում են բավարարել օգտվողների ակնկալիքների լայն շրջանակ, և նրանցից շատերը բախվում են գործարքների արագության և հուսալիության հետ կապված խնդիրների: Օրինակ՝ ԱՄՆ-ի սպառողների 60%-ն օգտագործում է P2P հավելվածները՝ հաշիվները վճարելու համար, սակայն օգտատերերի 70%-ը դժվարանում է վճարել հաշիվները բջջային դրամապանակների միջոցով: Զեկույցում ասվում է, որ օգտատերերի մեկ քառորդը նշել է անվտանգությունն ու իսկությունը որպես իրենց հիմնական մտահոգությունները:
Թեև FinTech ընկերությունների մեծ մասը ընդունում է, որ իրենց հաճախորդները վճարման հետ կապված խնդիրներ ունեն, հիմնական պատճառները հասկանալու հարցում տարաձայնություններ կան: Զեկույցում պարզվել է, որ գումար մուտքագրող սպառողների 41%-ը և գումար դուրս բերող սպառողների 28%-ը դժգոհություն են հայտնել միջոցների առկայության կամ գործարքների արագության երաշխիքների բացակայության կապակցությամբ։ FinTech ընկերությունների միայն մի մասն է ընդունել այս խնդիրները՝ ընդգծելով հաճախորդների սպասելիքները բավարարելու բացը:
Հավասարակշռություն խարդախության կանխարգելման և կանոնակարգային համապատասխանության միջև
Քանի որ P2P վճարումները դառնում են ավելի ինտեգրված ամենօրյա գործարքների մեջ, խարդախության վտանգը մեծանում է, ինչը կարգավորող մարմիններից պահանջում է ավելի խիստ վերահսկողություն: Ֆինանսական հաստատությունները օգտագործում են այնպիսի տեխնոլոգիաներ, ինչպիսիք են արհեստական բանականությունը և մեքենայական ուսուցումը խարդախությունը հայտնաբերելու և կանխելու համար: Զեկույցի համաձայն՝ 5 մլրդ դոլարից ավելի ակտիվներ ունեցող ֆինանսական հաստատությունների ավելի քան 70%-ն օգտագործում է այդ գործիքները։
Չնայած այս առաջընթացին, կարգավորիչները կոչ են անում P2P հարթակներին ուժեղացնել խարդախությունից պաշտպանությունը: Մանհեթենի շրջանային դատախազությունը կոչ է արել այնպիսի հարթակներին, ինչպիսիք են Zelle-ն, Venmo-ն և Cash App-ը՝ կիրառելու ավելի ուժեղ պաշտպանություն օգտվողների համար: Քանի որ P2P վճարումները շարունակում են մեծ ժողովրդականություն վայելել, հարթակները պետք է հավասարակշռություն գտնեն օգտատերերի հարմարության և անվտանգության ավելի խիստ միջոցների անհրաժեշտության միջև: Արհեստական բանականության, գաղտնագրման և կենսաչափական ստուգման օգտագործումը էական դեր կխաղա գործարքների անվտանգության ապահովման գործում՝ միաժամանակ կարգավորող պահանջներին համապատասխան:
Ֆինանսական տեխնոլոգիաների ոլորտի հրապարակումներն իրականացվում են Ինեկոբանկի աջակցությամբ։