

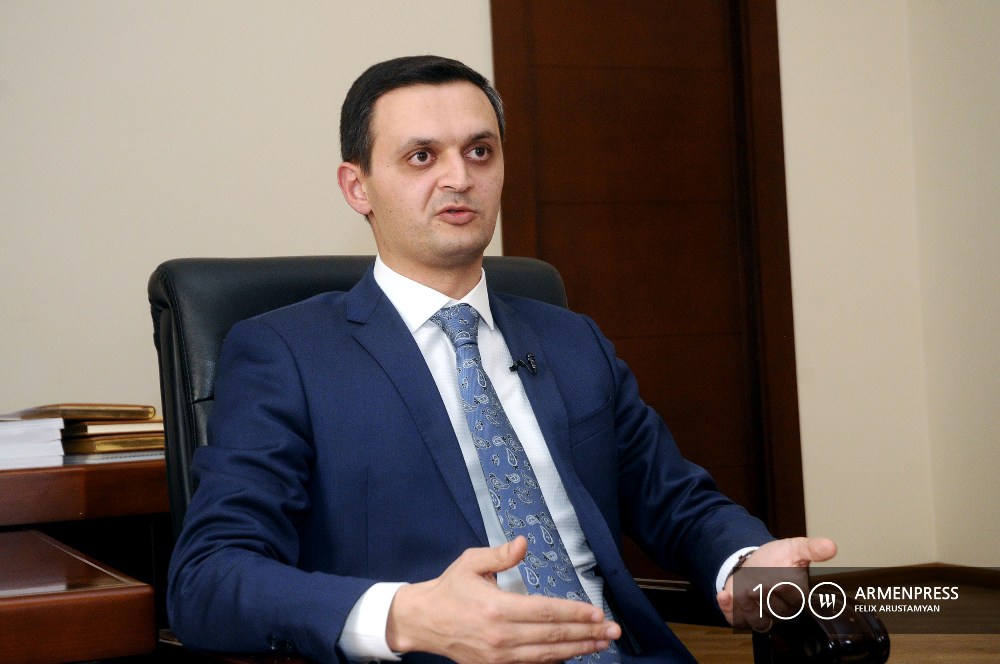
Արման Պողոսյան. Հարկային օրենսգրքի փոփոխությունները կնպաստեն 0.8% ավելի տնտեսական աճ ապահովելուն
ՀՀ հարկային օրենսգրքի փոփոխություններով առաջարկվող եկամտահարկի համահարթեցումը կլուծի աշխատավարձերի թերի հայտարարագրման խնդիրը: Թեև փոփոխությունը կբերի բյուջեում որոշակի կորստի, սակայն այս և մի շարք այլ փոփոխություններ երկարաժամկետ կտրվածքում կնպաստեն 0.8 տոկոսով ավելի տնտեսական աճի, տնտեսության ներդրումային գրավչության բարձրացմանը: «Արմենպրես»-ը ՀՀ հարկային օրենսգրքում փոփոխություններ և լրացումներ կատարելու նախագծի մասին զրուցել է ՀՀ ֆինանսների փոխնախարար Արման Պողոսյանի հետ:
-Հարկային օրենսգրքի փոփոխությունների նախագծի ամենաքննարկվող դրույթներից դարձավ եկամտահարկի դրույքաչափի համահարթեցումը (23 տոկոս): Կարծիքներ են հնչում, թե դա կարող է առաջացնել սոցիալական անհավասարության խնդիր, միևնույն ժամանակ ոմանք նշում են ՝ համահարթեցումը կվերացնի ստվերը: Ի՞նչ գործոններ եք հաշվի առել այս որոշմանը գալիս:
-Եկամտային հարկերի պրոգրեսիվ դրույքաչափի կիրառումը սոցիալական արդարության և եկամուտների վերաբաշխման տեսանկյունից ավելի հիմնավոր մոտեցում է: Կարծում եմ՝ երկրորդ կարծիք չկա, բոլորն են այդ կերպ ընկալում: Սակայն այստեղ շատ կարևոր է, թե ինչ խնդիր ենք ուզում լուծել եկամտային հարկի համակարգի վերանայմամբ: Մեր դիտարկումները ցույց են տալիս, որ եկամտային հարկի բեռը Հայաստանում բարձր է համադրելի երկրների հետ համեմատ: Եկամտային հարկն, ըստ էության, աշխատավարձի հարկ է, որովհետև եկամտային հարկի հիմնական մասը հավաքագրվում է աշխատավարձ տեսակի եկամտից: Արդյունքում ստացվում է, որ գործատուների կողմից աշխատավարձի ուղղությամբ կատարվող ծախսը մեր երկրում մեծանում է, և դա ունենում է որոշակի բացասական հետևանքներ: Դա դառնում է մասնավորապես ապրանքների և ծառայությունների ինքնարժեքի մաս: Դրանով իսկ գները բարձրանում են։ Եվ հատկապես արտահանվող ապրանքը միջազգային շուկաներում կորցնում է իր մրցունակությունը: Հիմա այս դրույքաչափերի համահարթեցմամբ մենք մի քանի խնդիր ենք ուզում լուծել: Ցանկանում ենք նվազեցնել աշխատուժի գծով հարկային բեռը և ըստ այդմ նաև գործատուների կողմից աշխատանքի վարձատրությանն ուղղվող ծախսը՝ այն դեպքում, երբ գործատուները որոշում կկայացնեն նվազեցնել անվանական աշխատավարձը, պահպանել տնօրինվող աշխատավարձը: Այսօրվա եկամտային հարկի համակարգը միայն անվանական է պրոգրեսիվ, իրականության մեջ այն այդքան էլ պրոգրեսիվ չէ: Գործատուները հաճախ թերհայտարարագրում են աշխատավարձերը, և արդյունքում պրոգրեսիվ համակարգը չի դրսևորում իր հիմնական կողմերը: Այս հանգամանքը հաշվի առնելով` առաջարկվում է ներկա փուլում անցում կատարել հաստատուն դրույքաչափերի, դրանով իսկ լուծել նշված խնդիրները՝ ազգային տնտեսությունը, արտահանմանը կողմնորոշված ճյուղերը դարձնել ավելի մրցունակ և նաև ակնկալել, որ կունենանք ստվերից դուրս եկող աշխատավարձերի մակարդակ:
-Որոշ տնտեսագետներ եկամտահարկի համահարթ դրույքաչափի պայմաններում սոցիալական արդարություն ապահովելու համար առաջարկում են սահմանել նաև չհարկվող շեմ: Այս տարբերակը քննարկե՞լ եք:Չհարկվող շեմի սահմանումը, մեր գնահատմամբ, հանգեցնելու է եկամուտների այնպիսի մեծ կորստի, որն այս փուլում հնարավոր չէ փոխհատուցել: Օրինակ, եթե ամսական նվազագույն աշխատավարձի՝ 55 000 դրամի չափով սահմանվի չհարկվող շեմ, տարեկան կտրվածքով պետական բյուջեի վրա բացասական ազդեցությունը կկազմի շուրջ 100 մլրդ դրամ: Դա լուրջ ռիսկ է հարկաբյուջետային կայունության տեսանկյունից: Եկամտային հարկի մեկ տասնյակից ավելի դրույքաչափերի հարաբերակցություններ և սցենարներ են քննարկվել: Բոլոր սցենարները գնահատվել են առնվազն հարկային եկամուտների վրա իրենց ազդեցության տեսանկյունից, եկամուտների վերաբաշխման գործառույթի իրականացման տեսանկյունից: Եվ ողջ դրական ու բացասական կողմերի համադրմամբ է ընտրվել այս լուծումը:
-Պարոն Պողոսյան, բարձր սպիրտայնության խմիչքների ակցիզային հարկը կբարձրանա: Դրա նպատակը միայն եկամտահարկի համահարթեցման արդյունքում բյուջեի կորուստը վերականգնե ՞լն է, թե ՞ որոշակի նպատակի համար է ընտրվել այս ապրանքատեսակը:
-Եկամտային հարկի դրույքաչափերի վերանայումը հանգեցնում է տարեկան կտրվածքով շուրջ 27.5 մլրդ դրամ հարկային եկամուտների կոստի: Եվ ակցիզային հարկերի դրույքաչափերի բարձրացման նպատակներից մեկն էլ այս եկամուտները որոշակիորեն փոխհատուցելն է: Սակայն, իհարկե, միայն դա չէ նպատակը: Սպիրտային խմիչքների դրույքաչափերն առաջանցիկ տեմպերով ենք բարձրացնում մի քանի նպատակներով: Նպատակներից մեկն է հավաքագրել լրացուցիչ հարկային եկամուտներ: Իսկ հաջորդ նպատակն ալկոհոլային խմիչքների սպառման կառուցվածքի փոփոխությունն է: Այսօր մեր դիտարկումները ցույց են տալիս, որ թունդ ալկոհոլային խմիչքները, օրինակ` օղին մի քանի տասնյակ անգամ ավելի շատ է սպառվում, քան թույլ ալկոհոլային խմիչքները՝ գարեջուրը կամ գինին, ինչը նորմալ չէ համամասնության առումով: Միջազգային պրակտիկայում դա ոչ բարենպաստ վիճակագրություն է համարվում: Դրա պատճառները գուցե բազմազան են, բայց դրանցից մեկն էլ այն է, որ ակցիզային հարկերի դրույքաչափերի հարաբերակցությունը հօգուտ թունդ ալկոհոլային խմիչքների է: Մենք ավանդաբար գինի արտադրող երկիր ենք, սակայն գինու սպառման ծավալն ընդամենը 5 տոկոս է, գարեջրի սպառման ծավալը` 10 տոկոս: Նաև ներդնում ենք տարեկան կտրվածքով ակցիզային հարկերի դրույքաչափերի ինդեքսավորման համակարգ՝ տարեկան 4 տոկոսով, որպեսզի ինքնաբերաբար դրույքաչափերը բարձրանան:
-Նախագծի քննարկվող ու քննադատվող դրույթներից մեկն էլ այն է, որ 301 ձիաուժից ավելի մեքենաների բնապահպանական հարկը եռապատկվում է` յուրաքանչյուրի ձիաուժի համար նախատեսված 50 դրամի փոխարեն դառնալով 150 դրամ: Շատ վարորդներ նշում են՝ մեքենայի հզորությունը միշտ չէ, որ կապ ունի բնությունն աղտոտելու մակարդակի հետ:
-Այս դրույթը հանվել է նախագծից: Երկար հանրային քննարկում ենք ունեցել, նաև քննարկել ենք ՀՀ բնապահպանության նախարարության մեր գործընկերների հետ: Այնուամենայնիվ, իմ կարծիքով, որոշակի օրինաչափություն կա շարժիչի հզորության, մեքենայի տարիքի և մթնոլորտային ավազան արտանետումների միջև: Որքան մեքենան հին է և շարժի հզորությունն ավելի մեծ, այնքան այլ հավասար պայմաններում արտանետումներն ավելի շատ են: Եվ ես կարծում եմ, որ մեր առաջարկը տրամաբանական էր: Բայց այդուհանդերձ, քանի որ մտահոգություններ կային, նորից որոշվել է, որ այս փուլում այս փոփոխությունը չի արվում:
-Նախատեսված փոփոխություններով փոքր ու միջին ձեռնարկատիրությունների համար ի ՞նչ դրական տեղաշարժեր կլինեն:
-Հիմնական փոփոխություններից մեկն այն է, որ ներդրվում է միկրոձեռնարկատիրության հարկման արտոնյալ համակարգը, որը փոխարինելու է այսօրվա ընտանեկան ձեռնարկատիրության հարկման համակարգին և ինքնազբաղված անձանց հարկման համակարգին: Ընդ որում` լինելու է ավելի ազատական ռեժիմ, քան նախորդ երկուսը: Նախ` իրացման շրջանառության շեմն է բարձրանում մինչև 24 մլն դրամ, երկրորդ՝ հնարավորություն է տրվում, որ տնտեսավարողներն ընտանիքի անդամներից բացի այլ աշխատողներ ներգրավել , բացի այդ հնարավորություն է տրվում գործունեությունն իրականացնել մեկից ավելի վայրերում: Հնարավորություն է տրվում նաև, որ ակցիզային հարկով հարկվող ապրանք արտադրողները նույնպես լինեն այս դաշտում: Ամփոփելով կարող ենք ասել, որ ներդրվում է հարկերից ազատված համակարգ՝ մինչև 24 մլն դրամ իրացման շրջանառություն ունեցող ձեռնարկատիրական գործունեության համար, սակայն սրանից կան որոշակի բացառություններ:
-Պարոն Պողոսյան, իսկ ոլորտային նշանակության ի՞նչ լուրջ փոփոխություններ են սպասվում:
-Ոլորտային նշանակության շատ փոփոխություններ կան: Օրինակ, հանրային սննդի գործունեության մասով նախատեսվում է, որ բեռը կպահպանվի 2018թ. երկրորդ կիսամյակի համար սահմանված բեռի մակարդակում: Այսինքն՝ 2019թ. և 2021թ. հունվարի 1-ից նախատեսված բեռի բարձրացումները, որոնք արդեն իսկ ամրագրված էին Հարկային օրենսգրքում, նախատեսվում է չեղարկել: Հաջորդը բեռնափոխադրողների համար գործունեության նպաստավոր պայմաններ են ստեղծվում: Նախ` հնարավորություն կտրվի, որ նրանք ավելի ճկուն կիրառելի միջոցներով փաստաթղթավորեն արտերկրում կատարվող իրենց ծախսերը: Եվ հետո հնարավորություն է տրվում, որ Հայաստանում գրանցված բեռնատար ավտոմեքենաներն աշխատեն առանց ճանապարհային հարկի: Սա նույնպես կարևոր փոփոխություն է:
-Այսպիսի փոփոխությունները բյուջեում բերելու են որոշակի կորուստների: Ընդհանուր հաշվարկ կա ՞, թե որքան կորուստ է ունենալու բյուջեն, և որքանո ՞վ եք կարողանալու լրացնել այն:
– 2019թ. կտրվածքով հարկային օրենսդրության փոփոխությունների հնարավոր ազդեցությունը պետական բյուջեի հարկային եկամուտների վրա գնահատվում է շուրջ 8 մլրդ դրամի չափով, իսկ 2020 և 2021թթ. համար մի փոքր ավելի բարձր: Ընդհանուր գնահատականը տատանվում է ՀՆԱ-ի 0.2-0.3 տոկոսի միջակայքում: Մեր գնահատմամբ՝ մի մասով այդ կորուստը կփոխհատուցվի այլ փոփոխությունների հաշվին և մի մասով հարկային վարչարարության արդյունավետության բարձրացման ՝ստվերային տնտեսության, ստվերային շրջանառությունների դեմ պայքարի արդյունավետության բարձրացման հաշվին: Ընդհանուր առմամբ, հարկային օրենսգրքի փոփոխությունների նախաձեռնությունը միտված է տնտեսության ներդրումային գրավչության բարձրացմանը, տնտեսական ակտիվության բարձրացմանը և իր մեջ պարունակում է տնտեսական աճ ապահովելու լրացուցիչ հնարավորություններ: Այս ամբողջ փոփոխությունների ազդեցությունը, գնահատվում է, որ երկարաժամկետ հեռանկարում կնպաստի 0.8 տոկոսով ավելի տնտեսական աճ ապահովելուն: Դա դիտարկվում է 5 տարուց ավելի ժամանակահատվածի համար:
Աննա Գրիգորյան